BPC/LOAS: JUSTIÇA DECIDE QUE QUEM RECEBE O BENEFÍCIO NÃO PODE CONTRIBUIR AO INSS COMO FACULTATIVO DE BAIXA RENDA COM ALÍQUOTA DE 5%
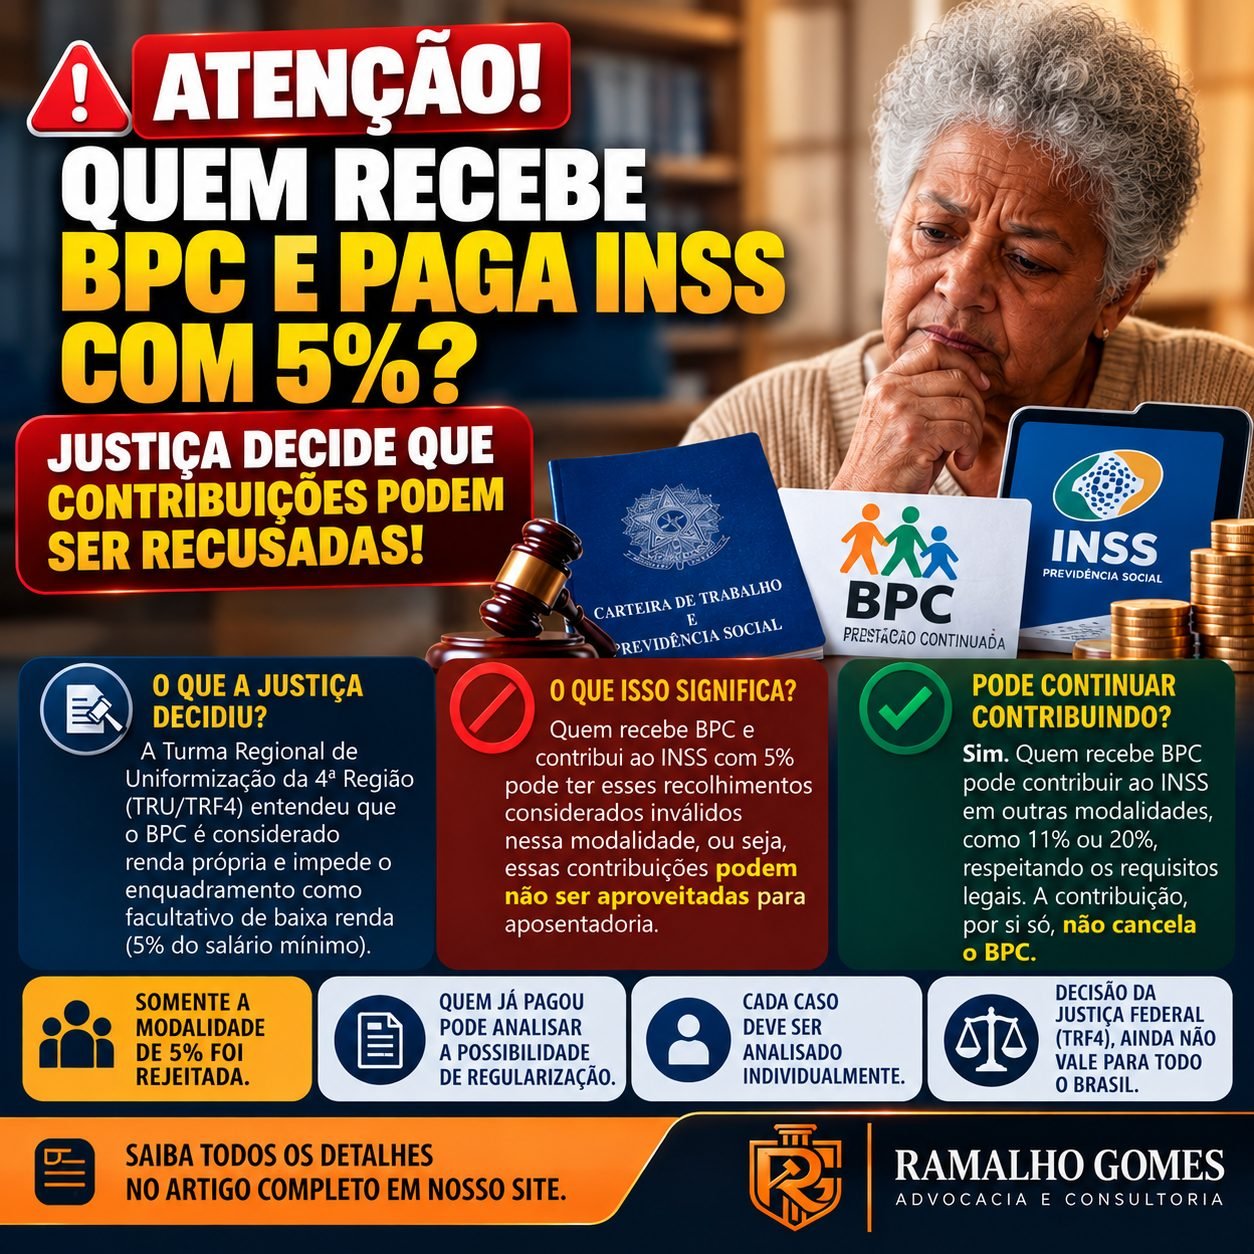
Decisão da Justiça Federal pode prejudicar beneficiários do BPC que realizam contribuições previdenciárias para conquistar uma futura aposentadoria. Entenda quem será afetado, o que diz a legislação e quais alternativas existem para continuar contribuindo ao INSS.
1. Justiça Federal estabelece entendimento importante sobre contribuições ao INSS
Uma recente decisão da Turma Regional de Uniformização dos Juizados Especiais Federais da 4ª Região (TRU4) trouxe um alerta para milhares de brasileiros que recebem o Benefício de Prestação Continuada (BPC/LOAS) e realizam contribuições ao Instituto Nacional do Seguro Social (INSS).
O julgamento, realizado em 16 de outubro de 2026 e divulgado pelo Tribunal Regional Federal da 4ª Região (TRF4) em 27 de outubro de 2026, estabeleceu o entendimento de que o recebimento do BPC caracteriza renda própria, impedindo o enquadramento do beneficiário como segurado facultativo de baixa renda, modalidade que permite contribuições previdenciárias de apenas 5% do salário mínimo.
Na prática, isso significa que pessoas que recebem o BPC e recolhem contribuições nessa modalidade poderão ter esses pagamentos considerados inválidos para fins de aposentadoria.
Entretanto, existe um detalhe fundamental: a decisão não proíbe o beneficiário do BPC de contribuir ao INSS. A restrição refere-se especificamente à modalidade de facultativo de baixa renda, com alíquota de 5%.
O entendimento merece atenção porque muitas pessoas realizam esses recolhimentos durante anos, acreditando que estão acumulando tempo de contribuição para uma futura aposentadoria.
2. Entenda o caso que originou a decisão judicial
A controvérsia teve origem no processo nº 5015417-90.2023.4.04.7100, envolvendo uma mulher idosa, residente em Porto Alegre, no Rio Grande do Sul.
A segurada, de 74 anos, havia realizado contribuições ao INSS durante oito meses, entre dezembro de 2017 e julho de 2018, utilizando a alíquota de 5% destinada aos segurados facultativos de baixa renda.
Durante esse período, entretanto, ela também recebia o Benefício de Prestação Continuada.
Posteriormente, ao solicitar sua aposentadoria por idade, tentou utilizar essas contribuições para completar os requisitos previdenciários.
O INSS não reconheceu os recolhimentos, sob o fundamento de que a beneficiária não preenchia os requisitos legais para contribuir como facultativa de baixa renda.
A discussão chegou à Justiça Federal e, diante da existência de interpretações divergentes, foi submetida à Turma Regional de Uniformização.
O colegiado decidiu, por unanimidade, que o recebimento do BPC constitui renda própria para essa finalidade, afastando a possibilidade de validar as contribuições na modalidade especial de 5%.
3. O que diz a legislação sobre a contribuição de 5% ao INSS?
A Lei nº 8.212/1991, em seu artigo 21, § 2º, inciso II, alínea "b", estabelece uma modalidade especial de contribuição previdenciária com alíquota reduzida de 5% do salário mínimo.
Essa possibilidade foi criada para facilitar a inclusão previdenciária de pessoas de baixa renda que se dedicam exclusivamente ao trabalho doméstico em sua própria residência.
Entretanto, a legislação exige o cumprimento simultâneo de requisitos específicos.
Para contribuir nessa modalidade, a pessoa deve:
- Não possuir renda própria.
- Não exercer atividade remunerada.
- Dedicar-se exclusivamente ao trabalho doméstico na própria residência.
- Integrar família cuja renda mensal seja de até dois salários mínimos.
- Estar inscrita no Cadastro Único para Programas Sociais do Governo Federal, observadas as exigências de atualização cadastral.
Portanto, não basta receber pouco dinheiro ou estar inscrito no CadÚnico.
O enquadramento depende do cumprimento de todas as condições previstas na legislação.
Foi justamente o requisito de ausência de renda própria que motivou a controvérsia judicial envolvendo os beneficiários do BPC.
4. Por que a Justiça considerou o BPC como renda própria?
O Benefício de Prestação Continuada é um benefício assistencial previsto no artigo 203, inciso V, da Constituição Federal e regulamentado pela Lei nº 8.742/1993, conhecida como Lei Orgânica da Assistência Social (LOAS).
Ele garante o pagamento mensal de um salário mínimo à pessoa idosa com 65 anos ou mais e à pessoa com deficiência que preencham os requisitos legais.
Diferentemente da aposentadoria, o BPC não exige contribuições anteriores ao INSS.
Sua finalidade é assegurar proteção social às pessoas que se encontram em situação de vulnerabilidade econômica.
Entretanto, no julgamento realizado pela TRU4, prevaleceu o entendimento de que, embora o BPC possua natureza assistencial, seu pagamento mensal e continuado constitui renda própria para fins de enquadramento na categoria de facultativo de baixa renda.
A decisão diferenciou o BPC de determinados auxílios assistenciais eventuais e programas de transferência de renda que recebem tratamento específico na legislação previdenciária.
Assim, a Turma concluiu que o beneficiário do BPC não preenche o requisito legal de ausência de renda própria necessário para contribuir com a alíquota reduzida de 5%.
É importante esclarecer que essa interpretação se refere ao enquadramento previdenciário como facultativo de baixa renda e não deve ser automaticamente estendida às regras de cálculo da renda familiar de outros benefícios assistenciais.
5. Quem recebe BPC pode continuar contribuindo ao INSS?
Sim.
Essa é uma das informações mais importantes para evitar interpretações equivocadas da decisão.
Receber o BPC não impede, por si só, que uma pessoa contribua voluntariamente para a Previdência Social.
O segurado facultativo é aquele que não exerce atividade remunerada que determine sua filiação obrigatória ao Regime Geral de Previdência Social, mas decide contribuir para obter proteção previdenciária.
Existem diferentes modalidades de contribuição.
- Contribuição de 5% do salário mínimo
É destinada exclusivamente às pessoas que atendem aos requisitos legais de facultativo de baixa renda.
Conforme o entendimento firmado pela TRU4, o beneficiário do BPC não pode utilizar essa modalidade porque o benefício assistencial é considerado renda própria para essa finalidade.
- Contribuição de 11% do salário mínimo
É uma modalidade simplificada destinada a segurados facultativos que preencham os requisitos legais.
Permite o acesso a benefícios previdenciários previstos nessa modalidade, inclusive aposentadoria programada, observadas as regras aplicáveis.
Entretanto, a contribuição de 11% não permite, sem a complementação legalmente exigida, a utilização do período para finalidades que dependam da contribuição integral, como determinadas hipóteses de contagem recíproca.
- Contribuição de 20%
É a modalidade normal de contribuição do segurado facultativo.
A contribuição é calculada sobre o salário de contribuição escolhido, respeitados os limites mínimo e máximo estabelecidos pela Previdência Social.
Essa modalidade pode ser relevante para quem pretende realizar planejamento previdenciário com maior flexibilidade.
Portanto, quem recebe BPC e deseja contribuir para uma futura aposentadoria deve avaliar qual modalidade é juridicamente adequada à sua situação.
6. Quem já pagou contribuições de 5% perdeu todo o dinheiro?
Não necessariamente.
A decisão judicial não significa que todas as pessoas que contribuíram com 5% durante o recebimento do BPC perderam definitivamente os valores recolhidos.
O problema identificado pela Justiça está relacionado à validade dessas contribuições na categoria previdenciária escolhida.
Dependendo das circunstâncias, poderá existir a possibilidade de regularização dos recolhimentos.
Uma das alternativas que merece análise é a complementação das contribuições, quando legalmente admitida, para alcançar a alíquota correspondente à modalidade previdenciária adequada.
Por exemplo, uma pessoa que recolheu 5% poderá precisar avaliar a possibilidade de complementar os pagamentos até 11% ou 20%, conforme seu enquadramento e objetivo previdenciário.
Entretanto, essa possibilidade não é automática.
É necessário verificar a legislação aplicável ao período, a condição previdenciária do segurado, a existência de recolhimentos efetivos e as exigências administrativas do INSS.
Antes de realizar qualquer complementação, recomenda-se analisar o Cadastro Nacional de Informações Sociais (CNIS) e verificar se os pagamentos poderão efetivamente ser aproveitados.
Essa precaução evita novos gastos sem garantia de reconhecimento previdenciário.
7. Contribuir ao INSS pode provocar o cancelamento do BPC?
Essa é uma dúvida frequente entre pessoas idosas e pessoas com deficiência que recebem o benefício assistencial.
A resposta exige distinguir contribuição previdenciária de exercício de atividade remunerada.
A contribuição como segurado facultativo, por si só, não representa exercício de trabalho remunerado.
A Portaria Conjunta INSS/MDS nº 34/2025, em seu artigo 18, estabelece que a contribuição do beneficiário do BPC como segurado facultativo não afeta a manutenção do benefício assistencial.
Assim, uma pessoa que recebe BPC e realiza contribuições facultativas legalmente admitidas não perde automaticamente o benefício por esse motivo.
Situação diferente ocorre quando o beneficiário passa a exercer atividade remunerada.
Nesse caso, poderão ser aplicadas regras específicas de suspensão do BPC, especialmente em relação às pessoas com deficiência, observadas as disposições legais sobre o auxílio-inclusão.
Portanto, a decisão da TRU4 não determinou o cancelamento do BPC de quem contribuiu com 5% ao INSS.
A controvérsia refere-se à validade das contribuições previdenciárias nessa modalidade.
8. A decisão vale para todo o Brasil?
A decisão foi proferida pela Turma Regional de Uniformização dos Juizados Especiais Federais da 4ª Região, responsável pela uniformização de entendimentos no âmbito regional dos Juizados Especiais Federais do Rio Grande do Sul, Santa Catarina e Paraná.
O julgamento possui relevância jurídica porque estabelece uma orientação regional para casos semelhantes.
Entretanto, não se trata de decisão do Supremo Tribunal Federal ou de tese nacional vinculante estabelecida pelo Superior Tribunal de Justiça.
Isso significa que o entendimento não deve ser apresentado como uma proibição judicial definitiva e obrigatória em todos os processos do país.
Apesar disso, a decisão poderá influenciar análises administrativas e judiciais em outras regiões, inclusive em São Paulo.
A interpretação adotada também poderá ser discutida em instâncias de uniformização competentes, observados os requisitos processuais.
Por essa razão, cada situação deve ser examinada individualmente.
9. O que fazer se você recebe BPC e já contribuiu com 5%?
Quem recebe ou recebeu BPC e realizou contribuições previdenciárias utilizando a alíquota de 5% deve verificar sua situação antes de solicitar aposentadoria ou continuar realizando novos recolhimentos nessa modalidade.
O primeiro passo é consultar o extrato do Cadastro Nacional de Informações Sociais (CNIS), disponível no portal ou aplicativo Meu INSS.
Nesse documento, é possível identificar os períodos contributivos, os valores recolhidos e eventuais indicadores de pendências.
Também é importante verificar o código utilizado nas contribuições.
O código 1929, por exemplo, corresponde ao recolhimento mensal do segurado facultativo de baixa renda.
Após essa verificação, recomenda-se:
1. Identificar os meses em que houve contribuição de 5%.
2. Conferir se os recolhimentos ocorreram durante o recebimento do BPC.
3. Verificar eventuais pendências registradas no CNIS.
4. Avaliar se existe possibilidade de validação ou complementação dos recolhimentos.
5. Examinar se o segurado já preenche os requisitos para alguma modalidade de aposentadoria.
6. Verificar a viabilidade de recurso administrativo ou medida judicial, quando cabível.
Essas providências podem evitar que o segurado descubra somente no momento da aposentadoria que parte de suas contribuições não foi reconhecida.
10. BPC ou aposentadoria: qual benefício oferece mais vantagens?
Embora o BPC assegure um salário mínimo mensal, ele possui características diferentes das aposentadorias previdenciárias.
O BPC é um benefício assistencial que não depende de contribuição anterior ao INSS.
Entretanto, não paga décimo terceiro salário e não gera pensão por morte aos dependentes.
Além disso, sua manutenção depende da permanência dos requisitos legais, incluindo os critérios assistenciais e cadastrais.
A aposentadoria, por sua vez, é um benefício previdenciário que exige o cumprimento dos requisitos previstos na legislação, incluindo idade, tempo de contribuição e carência, conforme a modalidade.
Em regra, o aposentado recebe décimo terceiro salário, e o benefício poderá gerar pensão por morte aos dependentes que preencham os requisitos legais.
Por essa razão, algumas pessoas que recebem BPC procuram contribuir ao INSS para futuramente conquistar uma aposentadoria.
Essa estratégia pode ser juridicamente possível, mas exige planejamento.
O simples pagamento das contribuições não garante a concessão do benefício previdenciário.
Também é importante observar que o BPC não pode ser acumulado com aposentadoria do Regime Geral de Previdência Social.
Caso o beneficiário conquiste o direito à aposentadoria, será necessário observar as regras aplicáveis à cessação do benefício assistencial e à concessão do benefício previdenciário.
11. A decisão pode prejudicar pessoas idosas e com deficiência?
A decisão possui consequências relevantes para a população em situação de vulnerabilidade social.
Muitas pessoas que recebem BPC desejam construir uma proteção previdenciária própria, especialmente para garantir benefícios que não são oferecidos pelo sistema assistencial.
Entre esses benefícios estão o décimo terceiro salário e a possibilidade de deixar pensão por morte aos dependentes.
Entretanto, a contribuição de 5% representa justamente a modalidade financeiramente mais acessível para pessoas de baixa renda.
Ao considerar o BPC como renda própria para fins previdenciários, a decisão restringe o acesso desses beneficiários à modalidade contributiva mais econômica.
Do ponto de vista jurídico, a controvérsia envolve a interpretação das exigências estabelecidas pela Lei nº 8.212/1991 e sua compatibilidade com os princípios constitucionais da dignidade da pessoa humana, da proteção social e da inclusão previdenciária.
De um lado, a legislação exige ausência de renda própria para o enquadramento como facultativo de baixa renda.
De outro, o BPC possui finalidade assistencial e destina-se justamente à garantia de condições mínimas de subsistência.
Essa tensão jurídica demonstra a importância de acompanhar a evolução da jurisprudência sobre o tema.
12. Conclusão: beneficiários do BPC devem ter atenção redobrada
A decisão da Turma Regional de Uniformização da 4ª Região representa um precedente importante para pessoas que recebem BPC e pretendem conquistar uma futura aposentadoria.
O entendimento estabelece que o benefício assistencial constitui renda própria para fins de enquadramento previdenciário, impedindo a utilização da alíquota reduzida de 5% destinada ao segurado facultativo de baixa renda.
Entretanto, três informações precisam ficar claras.
- Primeira: quem recebe BPC não está automaticamente proibido de contribuir ao INSS.
- Segunda: quem já realizou contribuições de 5% não deve concluir que perdeu definitivamente todos os valores recolhidos, pois podem existir possibilidades de regularização, conforme a situação individual.
- Terceira:contribuir voluntariamente para a Previdência Social não provoca, por si só, o cancelamento do BPC, desde que sejam respeitadas as regras legais.
A principal recomendação é que o beneficiário procure orientação previdenciária antes de iniciar, alterar ou complementar suas contribuições.
Uma análise adequada do histórico contributivo pode evitar pagamentos indevidos, negativas administrativas e dificuldades na concessão de uma futura aposentadoria.
Fundamentação jurídica e fontes para consulta
**Legislação:**
- Constituição Federal de 1988, artigos 201 e 203, inciso V.
- Lei nº 8.212/1991, artigo 21, § 2º, inciso II, alínea "b", e § 4º.
- Lei nº 8.742/1993, Lei Orgânica da Assistência Social.
- Decreto nº 3.048/1999, artigo 199-A.
- Instrução Normativa PRES/INSS nº 128/2022.
- Portaria Conjunta INSS/MDS nº 34/2025, artigo 18.
Jurisprudência:
Tribunal Regional Federal da 4ª Região — Turma Regional de Uniformização dos Juizados Especiais Federais.
Processo nº 5015417-90.2023.4.04.7100.
Julgamento: 16 de outubro de 2026.
Divulgação oficial: 27 de outubro de 2026.
Fontes oficiais:
- Tribunal Regional Federal da 4ª Região: https://www.trf4.jus.br
- Instituto Nacional do Seguro Social: https://www.gov.br/inss
- Portal da legislação federal: https://www.planalto.gov.br
Artigo jurídico informativo. A aplicação das normas e do entendimento judicial depende das circunstâncias concretas de cada beneficiário.