REFORMA TRIBUTÁRIA 2026/2027: O QUE MUDA PARA OS BRASILEIROS E QUAIS OS IMPACTOS PARA CONSUMIDORES E EMPRESÁRIOS?
Novas regras tributárias começam a transformar a cobrança de impostos no Brasil e poderão afetar os preços dos alimentos, os serviços, as compras do dia a dia e o funcionamento das empresas.
A Reforma Tributária já é uma realidade no Brasil. Embora a implantação do novo sistema seja gradual, as mudanças iniciadas em 2026 representam uma importante transformação na forma como os impostos são cobrados sobre produtos e serviços.
Para os cidadãos, surgem dúvidas sobre o possível aumento dos preços, a redução dos impostos sobre alimentos e a devolução de tributos para famílias de baixa renda. Para os empresários, a preocupação está nas novas obrigações fiscais, nos custos operacionais, na formação dos preços e na continuidade dos regimes tributários simplificados.
Mas, afinal, a Reforma Tributária vai aumentar ou diminuir os impostos? Quem será beneficiado e quais cuidados os empresários devem adotar?
A resposta depende do tipo de produto, serviço, atividade econômica e regime tributário de cada contribuinte.
O que é a Reforma Tributária e quais impostos serão substituídos?
A Reforma Tributária sobre o consumo foi instituída pela Emenda Constitucional nº 132/2023 e regulamentada principalmente pelas Leis Complementares nº 214/2025 e nº 227/2026.
O objetivo é simplificar a tributação sobre bens e serviços, reduzir a cumulatividade e proporcionar maior transparência sobre os impostos pagos pelos consumidores.
O novo sistema passa a contar com dois tributos principais:
- CBS — Contribuição sobre Bens e Serviços: de competência federal, substituirá o PIS e a Cofins.
- IBS — Imposto sobre Bens e Serviços: de competência compartilhada entre estados e municípios, substituirá gradualmente o ICMS e o ISS.
Também foi criado o Imposto Seletivo (IS), destinado a incidir sobre determinados produtos e serviços prejudiciais à saúde ou ao meio ambiente.
Essas alterações não ocorrerão de uma única vez. A transição foi planejada para permitir a adaptação de contribuintes, empresas e administrações tributárias.
A Reforma Tributária pode deixar os produtos mais caros?
Uma das maiores preocupações dos consumidores é saber se a reforma provocará aumento nos preços dos produtos vendidos em supermercados, farmácias, lojas e estabelecimentos comerciais.
Não existe uma resposta única.
A nova sistemática poderá reduzir a carga tributária de determinados produtos e aumentar a tributação efetiva de outros, dependendo das alíquotas aplicáveis, dos benefícios fiscais, da estrutura de custos e do aproveitamento de créditos tributários pelas empresas.
Além disso, o preço final não depende exclusivamente dos impostos. Custos de produção, transporte, energia, mão de obra e condições de mercado também influenciam o valor pago pelo consumidor.
Portanto, não é correto afirmar que todos os produtos ficarão mais caros ou que a reforma necessariamente reduzirá todos os preços.
Cesta básica com imposto zero: quais alimentos serão beneficiados?
Uma das principais medidas de proteção ao consumidor é a previsão de alíquota zero de IBS e CBS para produtos integrantes da Cesta Básica Nacional de Alimentos, conforme as condições e classificações estabelecidas na legislação.
Entre os alimentos contemplados estão:
- Arroz e feijão;
- Carnes bovinas, suínas e de aves, conforme a classificação legal;
- Leite e determinados derivados;
- Ovos;
- Café;
- Pão comum;
- Farinha de mandioca;
- Frutas, legumes e verduras abrangidos pela legislação.
O objetivo é reduzir a tributação de alimentos essenciais, especialmente aqueles consumidos pelas famílias brasileiras.
Entretanto, a desoneração tributária não significa redução automática do preço ao consumidor, pois o valor final depende de outros fatores econômicos.
Famílias de baixa renda poderão receber dinheiro de volta dos impostos
Outra importante inovação é o chamado cashback tributário, mecanismo que permitirá a devolução de parte dos tributos pagos por famílias de baixa renda.
O benefício foi previsto para famílias que atendam aos critérios legais de renda e inscrição no Cadastro Único para Programas Sociais do Governo Federal (CadÚnico).
A legislação estabelece percentuais de devolução diferenciados para determinadas despesas essenciais, incluindo operações relacionadas ao fornecimento de energia elétrica, água, esgoto e gás, além de outras aquisições abrangidas pelo sistema.
O objetivo é reduzir o peso dos impostos no orçamento das famílias com menor capacidade econômica.
A aplicação do mecanismo ocorrerá de forma gradual, acompanhando a implantação dos novos tributos.
É importante destacar que o cashback não corresponde a um benefício automático para qualquer consumidor inscrito no CadÚnico. A concessão dependerá do cumprimento dos requisitos e dos procedimentos previstos na regulamentação.
Medicamentos e produtos destinados às pessoas com deficiência também terão benefícios
A Reforma Tributária contempla tratamentos diferenciados para determinados medicamentos, dispositivos médicos e produtos de acessibilidade.
Conforme a classificação legal, alguns itens poderão receber alíquota zero, enquanto outros serão beneficiados por reduções tributárias.
A medida possui relevância social porque busca reduzir a tributação de produtos relacionados à saúde, à inclusão e à qualidade de vida.
Contudo, os benefícios não abrangem indiscriminadamente todos os medicamentos e equipamentos. É necessário verificar o enquadramento específico de cada produto nas listas previstas na legislação.
O que muda para comerciantes, empresários e prestadores de serviços?
Para o setor empresarial, a Reforma Tributária exigirá adaptações importantes.
As empresas precisarão revisar seus procedimentos fiscais, sistemas de emissão de documentos, classificação de mercadorias, estratégias comerciais e métodos de formação dos preços.
Uma das principais mudanças será a adoção de um sistema mais amplo de créditos tributários para contribuintes sujeitos ao regime regular de IBS e CBS.
Nesse modelo, observadas as regras legais, os tributos incidentes sobre aquisições relacionadas à atividade empresarial poderão gerar créditos a serem utilizados na apuração dos valores devidos.
A sistemática pretende reduzir a tributação acumulada ao longo das cadeias de produção e comercialização.
Entretanto, a implantação do novo sistema também poderá exigir investimentos em tecnologia, treinamento de funcionários e atualização dos procedimentos contábeis.
A falta de planejamento tributário poderá provocar erros na emissão de documentos fiscais, pagamentos indevidos, dificuldades no aproveitamento de créditos e prejuízos financeiros.
Prestadores de serviços poderão pagar mais impostos?
O setor de serviços merece atenção especial.
Empresas e profissionais que exercem atividades com poucos insumos e despesas capazes de gerar créditos tributários deverão avaliar cuidadosamente os impactos do novo modelo.
Dependendo da atividade e do regime adotado, a carga tributária efetiva poderá sofrer alterações.
Por outro lado, a legislação estabelece reduções específicas para determinadas atividades profissionais, incluindo profissões regulamentadas que atendam aos requisitos legais.
Assim, não é possível afirmar que todos os prestadores de serviços terão aumento da tributação.
Cada atividade econômica exigirá análise individualizada.
A Reforma Tributária acaba com o Simples Nacional ou com o MEI?
Não. O Simples Nacional e o Microempreendedor Individual (MEI) permanecem previstos na legislação.
A reforma preserva o tratamento diferenciado destinado aos pequenos negócios, embora introduza mudanças relevantes na apuração dos novos tributos.
Para microempresas e empresas de pequeno porte optantes pelo Simples Nacional, a legislação prevê a possibilidade de recolher IBS e CBS pelo próprio regime simplificado ou, mediante opção específica, pelo regime regular.
Essa escolha pode influenciar o aproveitamento e a transferência de créditos tributários, especialmente nas relações comerciais entre empresas.
As opções para o primeiro semestre de 2027 tiveram prazos específicos em 2026, razão pela qual os empresários devem verificar as escolhas já formalizadas e as hipóteses regulamentares de cancelamento.
Para os MEIs, permanece o regime próprio de recolhimento simplificado, sem a mesma possibilidade de escolha pelo modelo regular ou híbrido de IBS e CBS.
Portanto, informações de que a Reforma Tributária determinou o fim do MEI ou do Simples Nacional não correspondem à legislação vigente.
Novas regras para notas fiscais exigem atenção das empresas
A implementação da reforma também modifica obrigações relacionadas à documentação das operações comerciais e à prestação de serviços.
Em 2026, foram iniciadas etapas de adaptação dos documentos fiscais eletrônicos aos novos tributos.
Além disso, desde 1º de novembro de 2026, a regulamentação do Simples Nacional estabelece a obrigatoriedade de utilização da Nota Fiscal de Serviço Eletrônica de padrão nacional pelas microempresas e empresas de pequeno porte abrangidas pela exigência.
Os empresários precisam verificar se seus sistemas estão preparados para cumprir as novas obrigações, pois a falta de atualização poderá gerar dificuldades operacionais e riscos fiscais.
Quando a Reforma Tributária entrará totalmente em vigor?
A implantação ocorrerá gradualmente.
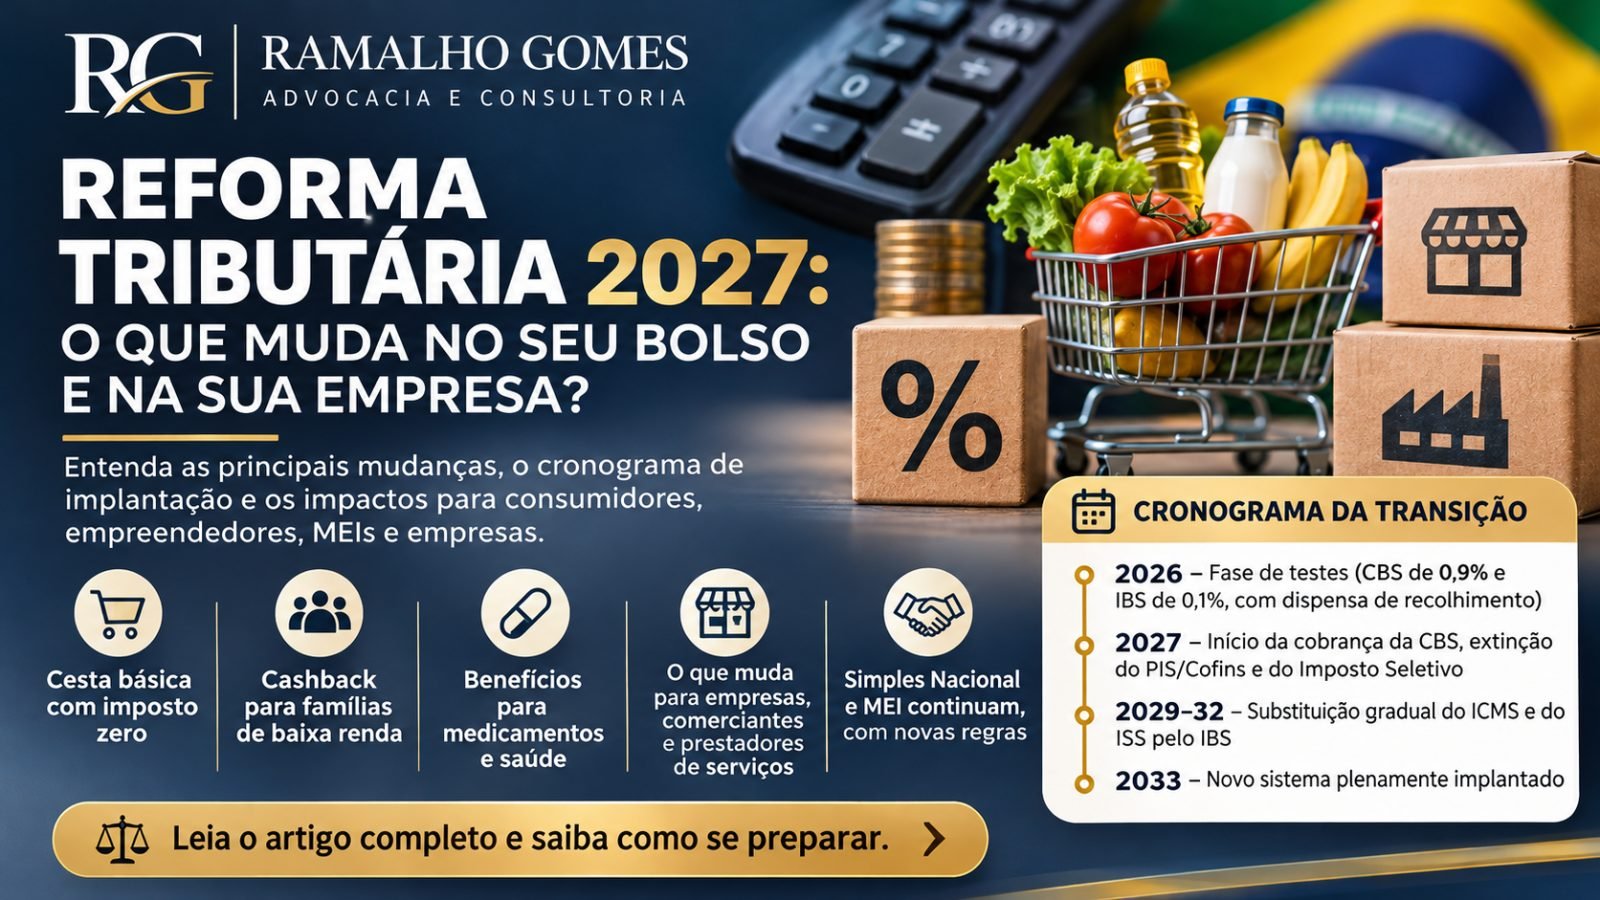
- 2026 — Fase de testes: início da adaptação ao IBS e à CBS, com alíquotas de referência de teste e regras específicas de compensação ou dispensa de recolhimento, conforme o cumprimento das obrigações aplicáveis.
- 2027 e 2028 — Primeira etapa efetiva:** extinção do PIS e da Cofins, início da cobrança da CBS nos moldes previstos para a transição e instituição do Imposto Seletivo.
- 2029 a 2032 — Substituição gradual: redução progressiva do ICMS e do ISS, acompanhada da ampliação do IBS.
- 2033 — Implantação integral: conclusão da transição e funcionamento pleno do novo modelo de tributação sobre o consumo.
Durante esse período, cidadãos e empresas poderão conviver com mudanças progressivas na tributação, na documentação fiscal e na formação dos preços.
Quais são os direitos dos consumidores diante das novas regras?
A Reforma Tributária não afasta a proteção conferida pelo Código de Defesa do Consumidor.
O consumidor continua tendo direito à informação adequada, clara e ostensiva sobre os preços dos produtos e serviços.
Também permanecem aplicáveis as normas que proíbem práticas abusivas e exigem transparência nas relações de consumo.
Entretanto, é necessário observar que o simples aumento do preço de um produto, mesmo após alterações tributárias, não caracteriza automaticamente uma prática ilegal.
A existência de eventual abusividade deverá ser analisada de acordo com as circunstâncias concretas e a legislação aplicável.
Conclusão: cidadãos e empresários devem se preparar para uma nova realidade tributária
A Reforma Tributária representa uma mudança estrutural no sistema brasileiro de tributação sobre o consumo.
Para os cidadãos, as principais novidades envolvem a desoneração de produtos essenciais, a possibilidade de devolução de impostos para famílias de baixa renda e as alterações na tributação de bens e serviços.
Para os empresários, o principal desafio será compreender o novo modelo e adaptar suas atividades às obrigações fiscais e às oportunidades previstas na legislação.
Apesar das expectativas de simplificação, a transição exigirá atenção aos prazos, às novas regras e aos impactos específicos de cada setor econômico.
A orientação jurídica e contábil adequada será fundamental para prevenir irregularidades, proteger direitos e proporcionar maior segurança nas decisões empresariais.
Fundamentação legal: Emenda Constitucional nº 132/2023; Leis Complementares nº 214/2025 e nº 227/2026; Código de Defesa do Consumidor (Lei nº 8.078/1990); e regulamentações da Receita Federal e do Comitê Gestor do Simples Nacional.
Este conteúdo possui caráter informativo e não substitui a análise jurídica e tributária individualizada de cada situação.