PER/DCOMP: CONTRIBUIÇÕES PREVIDENCIÁRIAS PAGAS INDEVIDAMENTE AO INSS — SAIBA QUANDO É POSSÍVEL RECUPERAR OS VALORES
Introdução
Você já verificou se os valores descontados mensalmente do seu salário a título de contribuição previdenciária estão corretos?
Muitos trabalhadores brasileiros contribuem regularmente para a Previdência Social sem perceber que, em determinadas circunstâncias, podem estar recolhendo valores superiores aos legalmente exigidos.
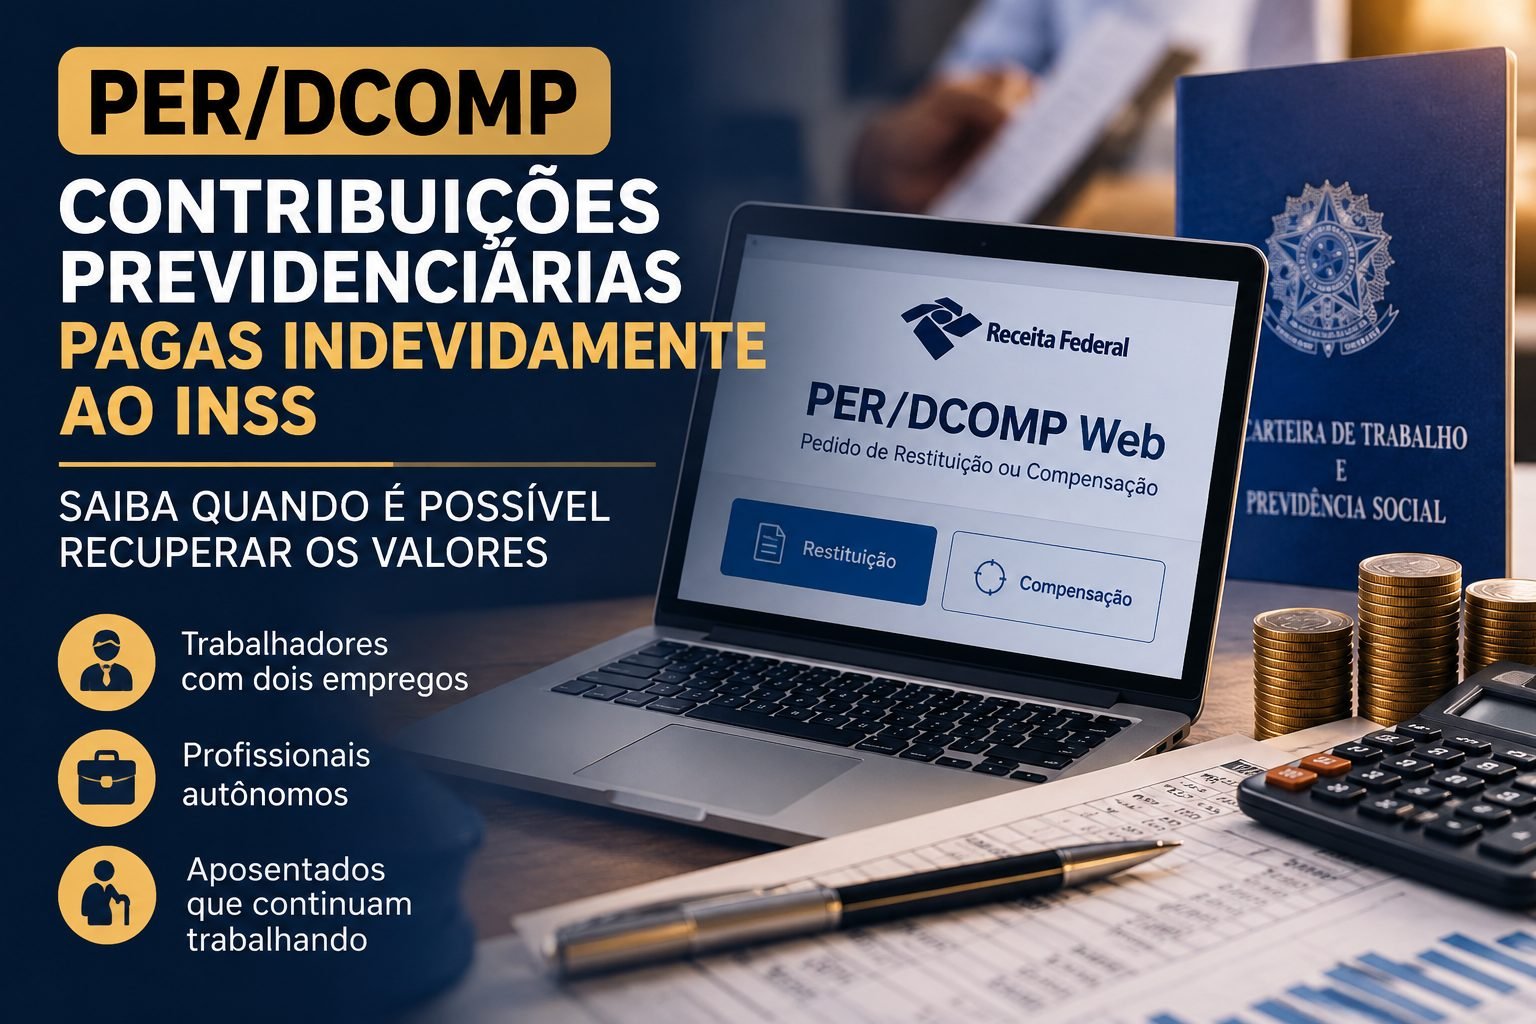
Essa situação é especialmente relevante para profissionais que possuem dois ou mais empregos, trabalhadores autônomos que também mantêm vínculo empregatício e aposentados que continuam exercendo atividade remunerada.
O que muitos desconhecem é que a legislação brasileira permite a restituição de contribuições previdenciárias pagas indevidamente ou acima do valor devido, inclusive por meio do sistema PER/DCOMP da Receita Federal.
Trata-se de um direito tributário que pode representar a recuperação de valores recolhidos ao longo dos últimos anos, desde que comprovada a irregularidade e observados os prazos legais.
1. O que é o PER/DCOMP e qual sua relação com o INSS?
O PER/DCOMP é o sistema utilizado pela Receita Federal para processar pedidos de restituição e declarações de compensação de tributos federais, inclusive determinadas contribuições previdenciárias.
Embora essas contribuições estejam relacionadas à manutenção do Regime Geral de Previdência Social, sua arrecadação e administração tributária são atribuições da Receita Federal do Brasil.
Por isso, quando um trabalhador identifica que houve recolhimento indevido de contribuição previdenciária, o pedido de devolução deve ser direcionado, em regra, à Receita Federal, e não diretamente ao INSS.
Por meio do PER/DCOMP, o contribuinte poderá solicitar a restituição dos valores ou, nas hipóteses legalmente admitidas, utilizar o crédito para compensar débitos tributários próprios.
A restituição corresponde à devolução de valores ao contribuinte. A compensação, por sua vez, permite utilizar um crédito reconhecido para quitar obrigações tributárias.
2. Em quais situações o trabalhador pode ter direito à restituição?
A contribuição previdenciária será indevida quando não existir obrigação legal de recolhimento ou quando o valor pago superar o efetivamente exigido.
Entre as situações que podem justificar um pedido de restituição estão:
Descontos previdenciários superiores ao limite máximo legal.
Recolhimentos realizados em duplicidade.
Contribuições calculadas mediante aplicação incorreta de alíquotas.
Pagamentos indevidos realizados por contribuintes individuais.
Recolhimentos em excesso decorrentes da existência de dois ou mais vínculos empregatícios.
Contribuições realizadas em categoria incorreta, quando efetivamente demonstrado pagamento indevido.
A análise deve considerar o teto previdenciário, a categoria do segurado, as remunerações recebidas e a legislação vigente em cada competência.
Nem todo pagamento aparentemente desnecessário é juridicamente indevido. Por isso, a verificação do histórico contributivo é indispensável.
3. Trabalhadores com dois empregos: atenção aos descontos acima do teto do INSS
Uma das hipóteses mais comuns de recolhimento previdenciário em excesso ocorre quando o trabalhador possui mais de um vínculo empregatício.
Imagine um profissional que trabalhe em duas empresas e receba remuneração mensal de R$ 6.000,00 em cada uma delas.
Embora sua remuneração total seja de R$ 12.000,00, a contribuição previdenciária do segurado ao RGPS deve respeitar o limite máximo do salário de contribuição correspondente ao mês.
Se os empregadores realizarem os descontos sem considerar as remunerações recebidas nos demais vínculos, poderá ocorrer recolhimento superior ao legalmente devido.
Nesse caso, o trabalhador poderá solicitar a restituição da diferença, desde que os valores sejam devidamente comprovados.
O ponto fundamental é que o trabalhador não deve suportar contribuições previdenciárias superiores às exigidas pela legislação apenas porque possui mais de uma fonte de remuneração.
É recomendável que o empregado informe aos empregadores a existência de vínculos concomitantes, permitindo a correta apuração dos descontos futuros.
4. Médicos, advogados, professores e profissionais autônomos também podem ter valores a recuperar
A restituição de contribuições previdenciárias não é um direito restrito aos empregados com carteira assinada.
Profissionais liberais e contribuintes individuais também podem realizar recolhimentos indevidos, especialmente quando exercem atividades simultâneas.
É o caso de médicos que prestam serviços em diferentes hospitais, professores que trabalham em várias instituições, advogados que mantêm vínculo empregatício e atividade autônoma ou profissionais que recebem remunerações de diferentes empresas.
Nessas situações, as contribuições devem ser examinadas conjuntamente para verificar se houve recolhimento acima do limite legal.
Quando identificado o pagamento indevido, o PER/DCOMP poderá constituir o meio adequado para requerer a restituição.
Entretanto, o procedimento depende da forma como o tributo foi recolhido e dos documentos utilizados, como GPS, DARF ou outros instrumentos de arrecadação.
5. Aposentados que continuam trabalhando também podem utilizar o PER/DCOMP?
Sim, desde que exista efetivo recolhimento indevido ou superior ao legalmente exigido.
É importante esclarecer que o aposentado pelo INSS que continua exercendo atividade remunerada abrangida pelo RGPS permanece, em regra, obrigado a contribuir para a Previdência Social.
Portanto, a aposentadoria não autoriza, por si só, a devolução das contribuições descontadas do salário.
Contudo, se o aposentado possuir dois vínculos de trabalho ou realizar recolhimentos que ultrapassem o limite legal, poderá ter direito à restituição dos valores excedentes.
O direito decorre do pagamento indevido, e não simplesmente da condição de aposentado.
6. Como solicitar a restituição pelo PER/DCOMP Web?
A Receita Federal disponibiliza o PER/DCOMP Web para formalizar pedidos de restituição de determinadas contribuições previdenciárias recolhidas indevidamente.
O acesso ocorre pelo Centro Virtual de Atendimento ao Contribuinte, conhecido como e-CAC.
O procedimento normalmente envolve as seguintes etapas:
Primeira etapa — Identificação do crédito
O contribuinte deverá verificar quais competências apresentam recolhimentos indevidos e calcular a diferença entre os valores efetivamente pagos e aqueles legalmente devidos.
Segunda etapa — Organização dos documentos
É necessário reunir contracheques, comprovantes de recolhimento, documentos de vínculos empregatícios, informações sobre remunerações e demais elementos que comprovem o crédito.
Terceira etapa — Acesso ao PER/DCOMP Web
No portal da Receita Federal, o contribuinte deverá acessar o serviço de restituição e compensação, selecionando a modalidade correspondente ao crédito previdenciário.
Para determinadas hipóteses, a opção indicada é “Contribuição Previdenciária Indevida ou a Maior”.
Quarta etapa — Preenchimento das informações
Deverão ser informados os dados solicitados pelo sistema, incluindo a identificação do segurado, a categoria previdenciária, as competências e os valores pertinentes.
Quinta etapa — Transmissão e acompanhamento
Após a conferência das informações, o pedido poderá ser transmitido e acompanhado pelos canais oficiais da Receita Federal.
É importante observar que o procedimento varia conforme a origem do recolhimento. Pagamentos realizados por GPS, DARF, DAS ou DAE podem exigir tratamentos diferentes, inclusive requerimentos específicos fora do PER/DCOMP Web.
7. Qual é o prazo para pedir a restituição das contribuições previdenciárias?
O artigo 168 do Código Tributário Nacional estabelece, como regra geral, o prazo de cinco anos para pleitear a restituição de tributos pagos indevidamente.
Nos recolhimentos previdenciários, a contagem depende da natureza do crédito e do momento em que ocorreu o pagamento ou desconto.
Isso significa que o trabalhador que identifica contribuições previdenciárias recolhidas indevidamente deve verificar as competências envolvidas e os respectivos prazos.
A ausência de providências dentro do período legal poderá impedir a recuperação dos valores.
Por isso, é importante que a análise seja realizada antes do encerramento do prazo aplicável.
8. O valor restituído pode ser atualizado?
Os valores reconhecidos como indevidamente recolhidos podem ser objeto de atualização, conforme a legislação tributária aplicável.
Em determinadas hipóteses, a atualização ocorre pela taxa Selic, observadas as regras e os marcos temporais correspondentes.
Assim, o valor efetivamente restituído poderá ser superior ao montante originalmente pago.
Entretanto, o cálculo exige atenção à data dos recolhimentos, à origem do crédito e às normas que disciplinam sua atualização.
9. O pedido de restituição pode ser negado?
Sim. A Receita Federal poderá examinar a documentação apresentada, os recolhimentos registrados e a existência do crédito tributário.
O pedido poderá ser indeferido quando não houver comprovação suficiente, quando os valores não forem considerados indevidos ou quando não forem atendidos os requisitos legais.
O contribuinte possui direito de questionar a decisão administrativa pelos meios cabíveis, observados os procedimentos e prazos aplicáveis.
A análise jurídica do indeferimento poderá identificar erros de interpretação, divergências cadastrais ou inconsistências na apuração dos valores.
10. A restituição pode afetar o tempo de contribuição para aposentadoria?
Antes de solicitar a devolução de valores, é necessário examinar a situação previdenciária do segurado.
Isso porque determinadas contribuições podem ser relevantes para a manutenção da qualidade de segurado, o reconhecimento de competências e a concessão de benefícios previdenciários.
Nos casos de recolhimento acima do teto, a restituição do excesso corretamente apurado não implica, por si só, a exclusão do período de contribuição regularmente reconhecido.
Entretanto, pedidos relacionados a contribuições efetuadas em categorias incorretas ou sem obrigação legal devem ser analisados com cautela.
A recuperação tributária não deve comprometer direitos previdenciários que dependam da validade dos recolhimentos realizados.
11. Por que a análise jurídica é importante?
O PER/DCOMP constitui um instrumento administrativo relevante, mas a apresentação do pedido exige conhecimento da legislação tributária e previdenciária.
O contribuinte deve identificar corretamente a origem do crédito, verificar os prazos, reunir a documentação e calcular os valores recuperáveis.
Além disso, é necessário avaliar se a restituição pretendida poderá produzir reflexos no histórico contributivo perante o INSS.
A orientação jurídica pode contribuir para o exame da legitimidade do pedido, a identificação dos direitos envolvidos e a adoção das medidas administrativas ou judiciais adequadas.
Conclusão: recuperar contribuições pagas indevidamente é um direito do segurado
As contribuições previdenciárias são fundamentais para o financiamento da Previdência Social, mas seu recolhimento deve observar rigorosamente os limites e as condições estabelecidos pela legislação.
Quando ocorre pagamento indevido, em duplicidade ou acima do valor legalmente exigido, o contribuinte pode ter direito à restituição.
O PER/DCOMP representa um dos principais instrumentos administrativos disponíveis para essa finalidade.
Trabalhadores com múltiplos vínculos, profissionais autônomos e aposentados que continuam trabalhando devem estar atentos à regularidade dos descontos previdenciários.
O recolhimento de contribuições previdenciárias é uma obrigação legal. A recuperação de valores pagos indevidamente também é um direito assegurado pela legislação brasileira.
Ramalho Gomes Advocacia e Consultoria
Direito Previdenciário e Tributário
Este artigo possui caráter exclusivamente informativo e não substitui a análise jurídica individualizada de cada caso.